内容摘要
This week’s industrial landscape is defined by deepening trade uncertainty as the United States declines to renew the USMCA in its current form, triggering a round of annual reviews that threaten investment across North American automotive and manufacturing supply chains. At the same time, ocean freight rates have surged to levels not seen since 2022, propelled by an early peak season, port congestion in China exacerbated by an approaching super typhoon, and ongoing Red Sea disruptions despite Maersk’s return to the Suez Canal. In a landmark regulatory shift, the FTC reached a settlement with John Deere that grants farmers and independent repair providers access to diagnostic tools and software—reshaping aftermarket dynamics. On the materials front, the Pentagon injected $25 million into domestic rare-earth processing while China reported a drop in first-half exports, signaling an escalating global competition for critical minerals. Energy infrastructure is under strain as AI data center investments surpass $50 billion, forcing utilities to double down on legacy generation. Manufacturing technology investment continues to coalesce around robotics, predictive maintenance, and additive manufacturing. Across regions, India’s manufacturing push gains momentum, even as industrial production data from Japan, Italy, and Uruguay send mixed signals about near-term demand.
贸易政策震荡:USMCA、232 条款与关税动作威胁供应链稳定
本周笼罩北美工业供应链的最大阴影,是美国决定不再以现有形式续签《美墨加协定》(USMCA)。据 Iowa Farm Bureau 等媒体广泛报道,此举将启动年度联合审查:协定依然有效,但制造商所依赖的长期确定性被剥离。汽车制造商随即警告,新的审查周期威胁数十亿美元的既定投资和精细调校的跨境供应链。对部件采购方和工程师而言,直接的后果是规划周期骤然收窄。长交期采购决策——尤其是在汽车、航空航天和农业机械领域——现在必须把原产地规则变动、关税升级或逐年新增的本地含量要求纳入考量。
令贸易政策迷雾雪上加霜的是,特朗普总统宣布基于涵盖商用飞机及发动机的 232 条款调查结果启动新的谈判,为一个本就在认证周期紧张和全球竞争中挣扎的行业打开了关税大门。与此同时,围绕巴西生铁的 301 条款关税之争正在升温——把从价关税叠加在反倾销税之上的“关税叠加”做法,可能推高美国铸造厂和钢结构加工企业的投入成本。这一切恰逢边境经济体本已感到切肤之痛:两党议员纷纷指出,当前的气候是一种正在实质性伤害投资的“不确定性”。对工业分销商和制造商来说,稳妥之策是复核多货源应急预案,并预判关键金属和机械进口到岸成本将经历一段波动期。
旺季撞上地缘政治与天气扰动,海运费率飙升
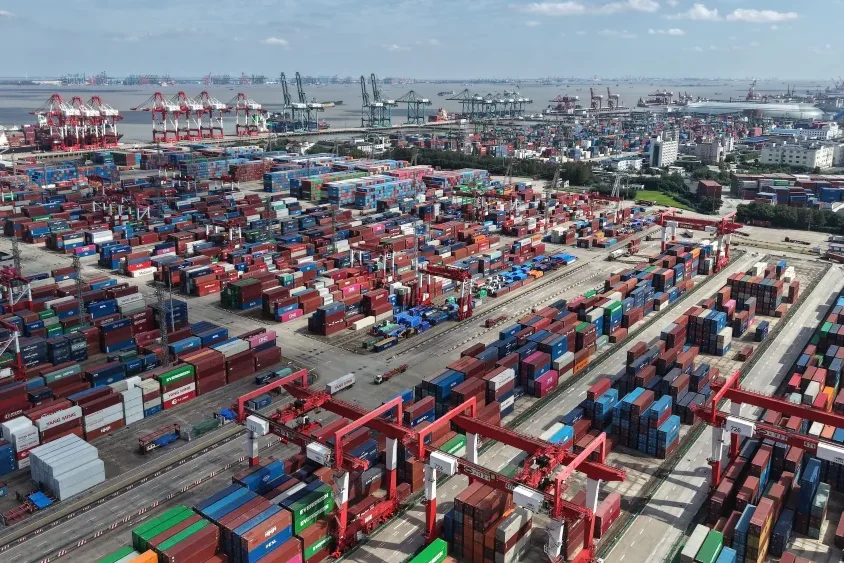
全球集装箱运价正以货代口中“重返 2022 年混乱”的速度攀升。跨太平洋即期运价自提前旺季开始以来已上涨约 120%,越南至美国的四十英尺标准箱运价已逼近 9,000 美元。飙升背后是多重压力的叠加:中国枢纽港船舶集中到港、为抢在关税变数之前出货而异常提前的抢运潮,以及超级台风“巴威”步步逼近的威胁——预计恰在拥堵升至多年高点之际,台风将扰乱上海港和宁波港的作业。
马士基决定恢复经苏伊士运河的红海航线,带来部分缓解,但安全局势依然脆弱。与此同时,Flexport 负责人公开警告,厄尔尼诺引发的干旱可能再度削减巴拿马运河通行能力,迫使更多船舶绕行更远、更贵的航线。这些动态不只是物流管理者的头疼事——它们直接塑造部件的可得性和价格。依赖进口原材料、部件总成或成品的制造商,应做好至少到第三季度交期拉长、到岸成本走高的准备。拥有境内缓冲库存的分销商,或许能更好地服务那些无法承受长期延误的客户。
维修权里程碑:FTC 与约翰迪尔和解重塑售后市场准入
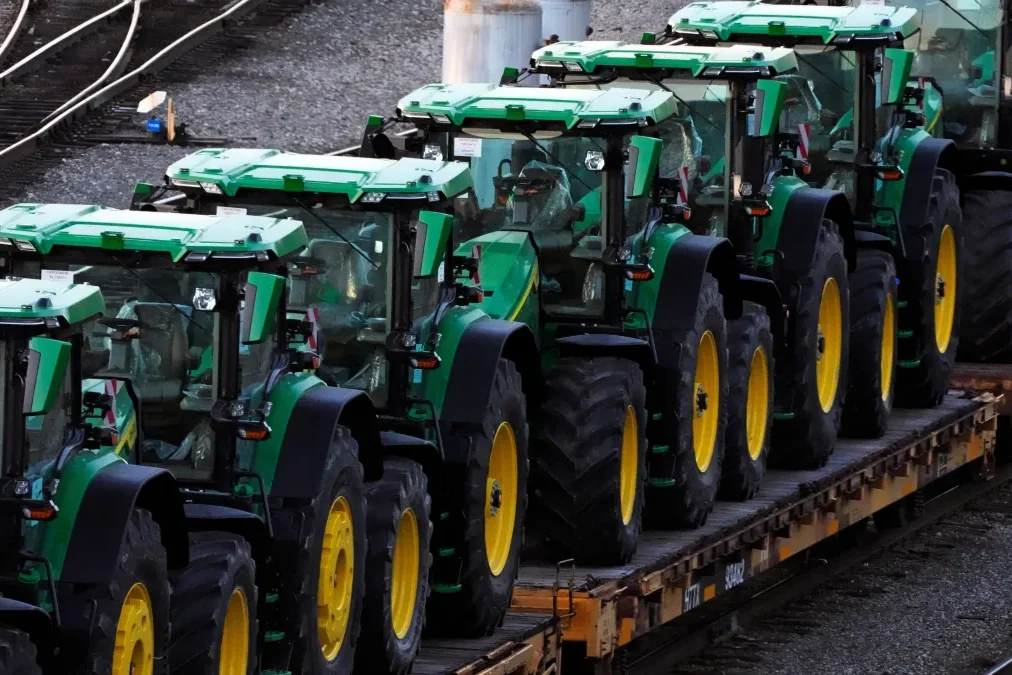
美国联邦贸易委员会(FTC)与约翰迪尔达成和解,要求该制造商向农民和独立维修商提供与授权经销商相同的诊断软件、工具和维修资料——这是多年来重型设备领域最重要的监管进展之一。据 The New York Times 和 Manufacturing Dive 报道,该协议为一场旷日持久、已成为更大范围维修权运动导火索的争端画上句号。
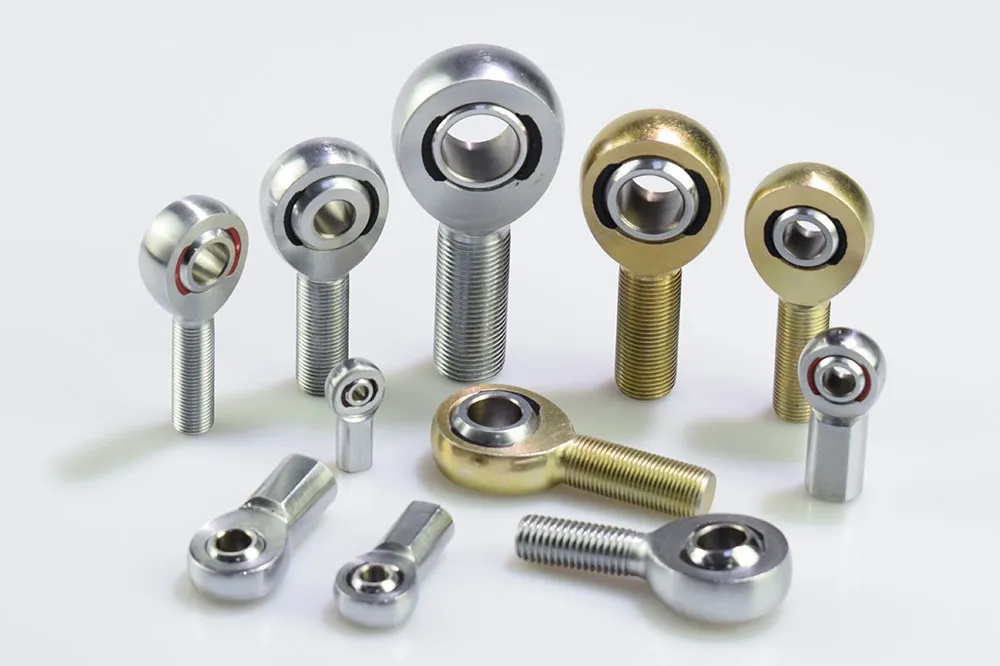
对工业零部件生态而言,这项和解远不止是一条法律新闻。它预示着售后维护和替换件在设备生命周期中的流动方式将发生结构性转变。独立维修店和车队运营方执行复杂维修的技术壁垒将减少,这可能扩大高品质替换件的可及市场——从 Rod End、球面轴承到液压密封件和电子传感器。以可维护性为导向的设备工程师,也将更有底气指定可通过多渠道采购的标准件,而非被锁死在专有经销商网络中。虽然和解仅适用于农业机械,但其开创的先例可能加速建筑、矿山和林业设备领域的类似诉求。中小型加工车间和维修团队应关注诊断接口开放程度的扩大,以及已在推进各自维修权法案的州立法机构可能采取的后续行动。
关键矿产:五角大楼投资与全球稀土争夺加剧
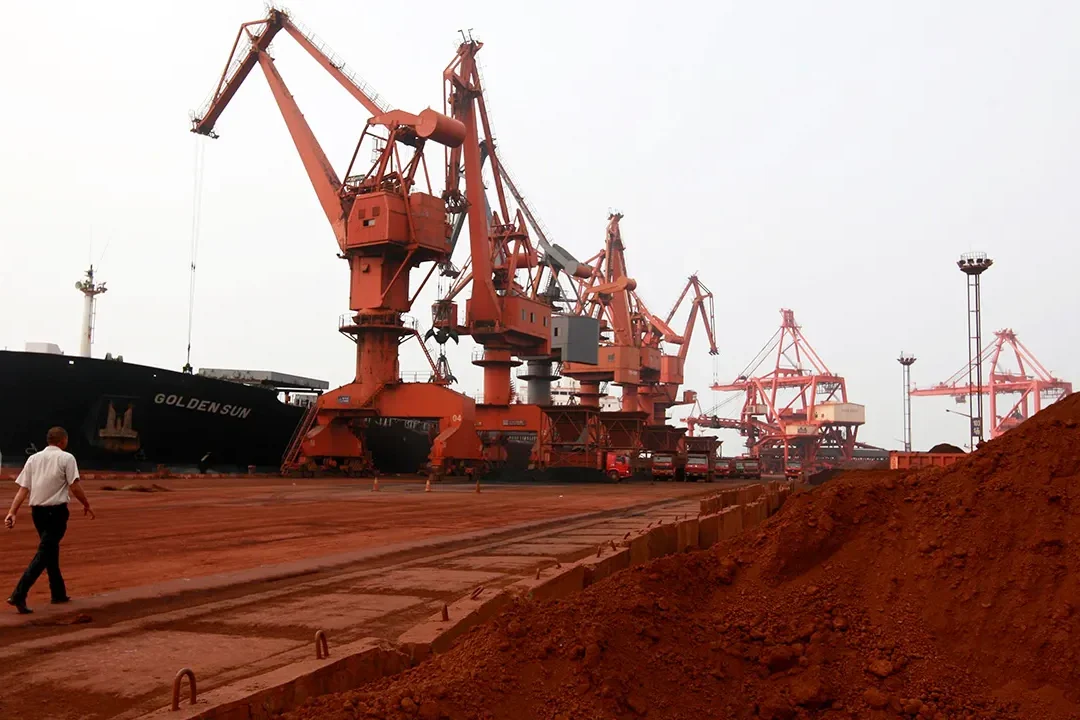
围绕稀土和关键矿产供应链的争夺本周再升温。美国国防部宣布向专注于本土稀土加工的初创公司 ReElement Technologies 投资 2,500 万美元——这是特朗普政府削弱中国主导地位更宏大战略的一部分。与此同时,中国海关数据显示,2026 年上半年稀土出口降至 30,482.8 吨,同比明显下滑;澳大利亚政府则采取行动,禁止与中国有关联的股东在战略性稀土开发商 Northern Minerals 的表决中投票。
这些动向与电动机、精密执行器、传感器和永磁体制造商息息相关——这些部件的性能依赖稀土元素。哪怕供应只是适度收紧,也会波及运动控制部件和高效驱动的价格与交期。设计下一代设备的工程团队应当意识到:磁材和电机供应商已经在澳大利亚、巴西和格陵兰的项目中寻找第二货源稀土原料。工业售后市场同样可能感受到影响——替换电机和驱动将对原材料可得性更加敏感。对全球部件采购方来说,信号很明确:关键矿产版图正在实时重绘,供应链韧性越来越要求密切关注围绕开采和加工产能的地缘政治博弈,而不仅仅是物料清单。
电网承压:AI 数据中心热潮与陈旧电力基础设施的碰撞
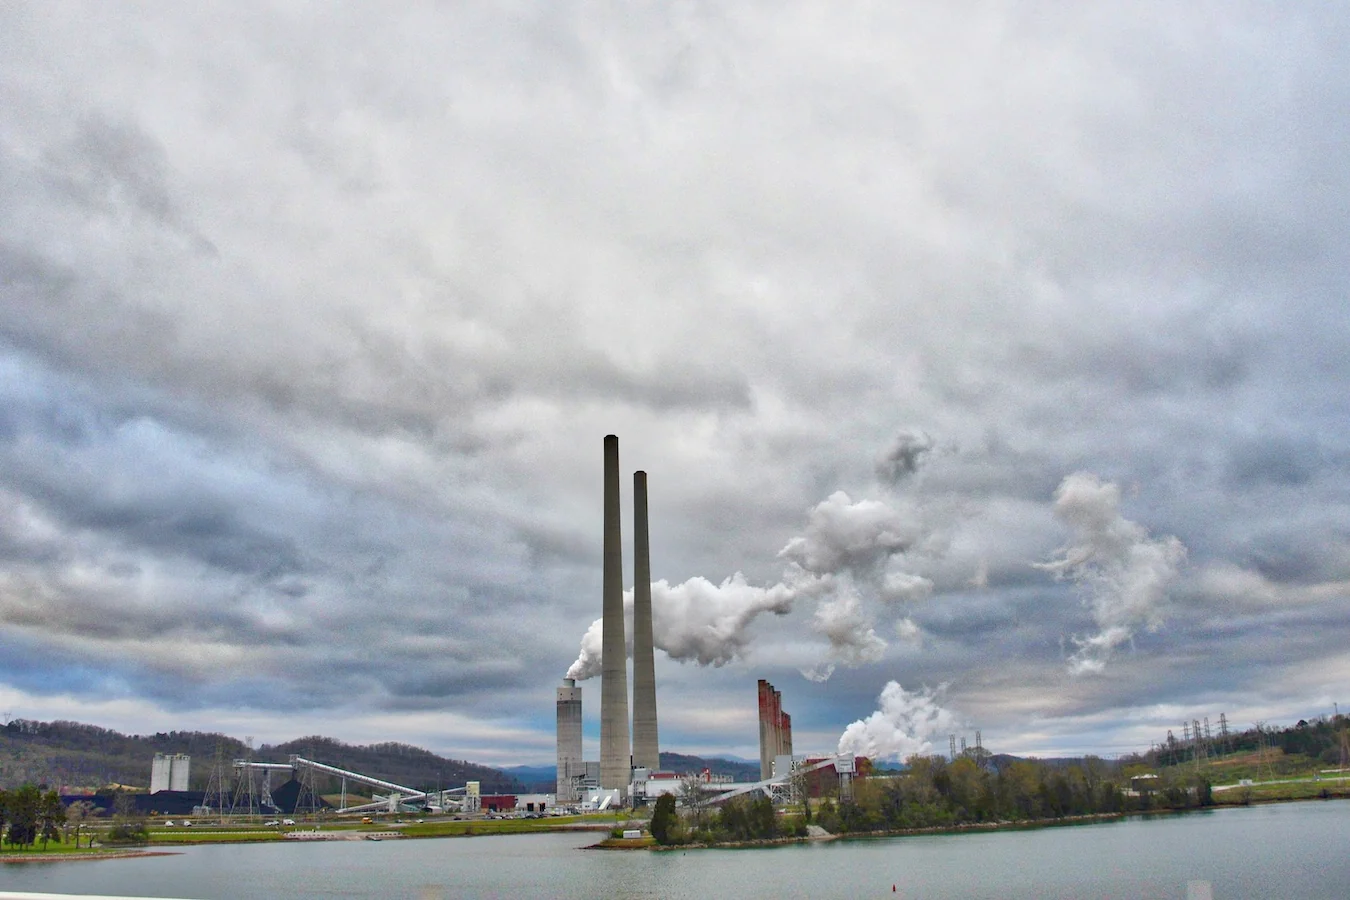
Meta 位于路易斯安那州的 Hyperion AI 数据中心扩建,已把总投资推过 500 亿美元,并伴随相应的税收优惠和基础设施开支。然而,此类项目的庞大规模恰恰暴露出人工智能指数级电力需求与美国电网能力之间不断扩大的鸿沟。一个耐人寻味的回应是:全美最大的公共电力公司——田纳西流域管理局(TVA)——本周修订能源计划,按照联邦指令在煤电、气电和核电上加码,把太阳能和风能投资晾在一边。
行业分析师和电网专家将这一局面形容为典型的瓶颈:美国的发电总量并不缺,但输配电基础设施无法把电送到数据中心需要的地方。Works in Progress 指出,真正制约 AI 建设的是电网而非发电;西门子能源则在电网基础设施上重注押注,以对冲峰值周期放缓的担忧。Analog Devices 收购 Empower Semiconductor,大举进军电源管理领域,瞄准从电网到核心计算的整条 AI 供电链。
对工业制造商而言,这些动态是一把双刃剑。一方面,流入电网现代化的资金——变压器、开关设备、高压电缆及相关结构件——将带动各类工业部件和总成的需求。另一方面,随着电力公司优先服务超大规模客户并分配稀缺的并网容量,新厂接电的建设交期可能拉长。现有工业设施的维护与可靠性工程师也应关注本地电网的负荷状况;当陈旧的基础设施被逼到极限时,电压暂降和频率扰动可能变得更加频繁。
制造技术:机器人、预测性维护与增材制造驱动投资
IMI 工业自动化部门的前瞻性调查(由 Process and Control Today 发布)证实,机器人将在未来五年引领自动化投资——但有一个重要前提:跨平台、跨控制系统的互联互通如今被视为关键赋能因素。这与 MarketScale 界定的 2026 年中更大范围的拐点相呼应:具身 AI、更新的安全标准和厂内物流整合正在重塑车间。
预测性维护——常被称道却未必落地——正随着 AI 状态监测经济性的改善重获动能。McObject 的 eXtremeDB 9.0 更新为预测性维护和计算机视觉加速了嵌入式 AI 工作负载;TechTarget 则概括了五大核心收益:减少停机、延长资产寿命、降低备件库存、提升安全性以及数据驱动的采购。对部件采购方而言,这一趋势意味着:状态监测传感器、直线循环轴承和坚固连接器正越来越多地被作为智能资产健康体系的组成部分加以规定,而不是事后补配的耗材。
增材制造正从原型制作迈向量产级应用。Framatome 在法国启用新的增材制造中心,瞄准核级部件;Coriolis Composites 正为下一代窄体客机准备自动化纤维铺放机床。材料方面,一篇 Nature 论文详细介绍了通过增材制造制备的分级纳米有序中熵合金,实现了前所未有的低温强度-塑性组合。对设计工程师来说,这些进展预示着一个未来:具有极端性能特征定制金属件可以在更接近使用地点的地方打印,从而有望压缩专用售后替换件和小批量生产环节的供应链。
区域聚焦:全球生产数据喜忧参半,印度制造业推进势头增强
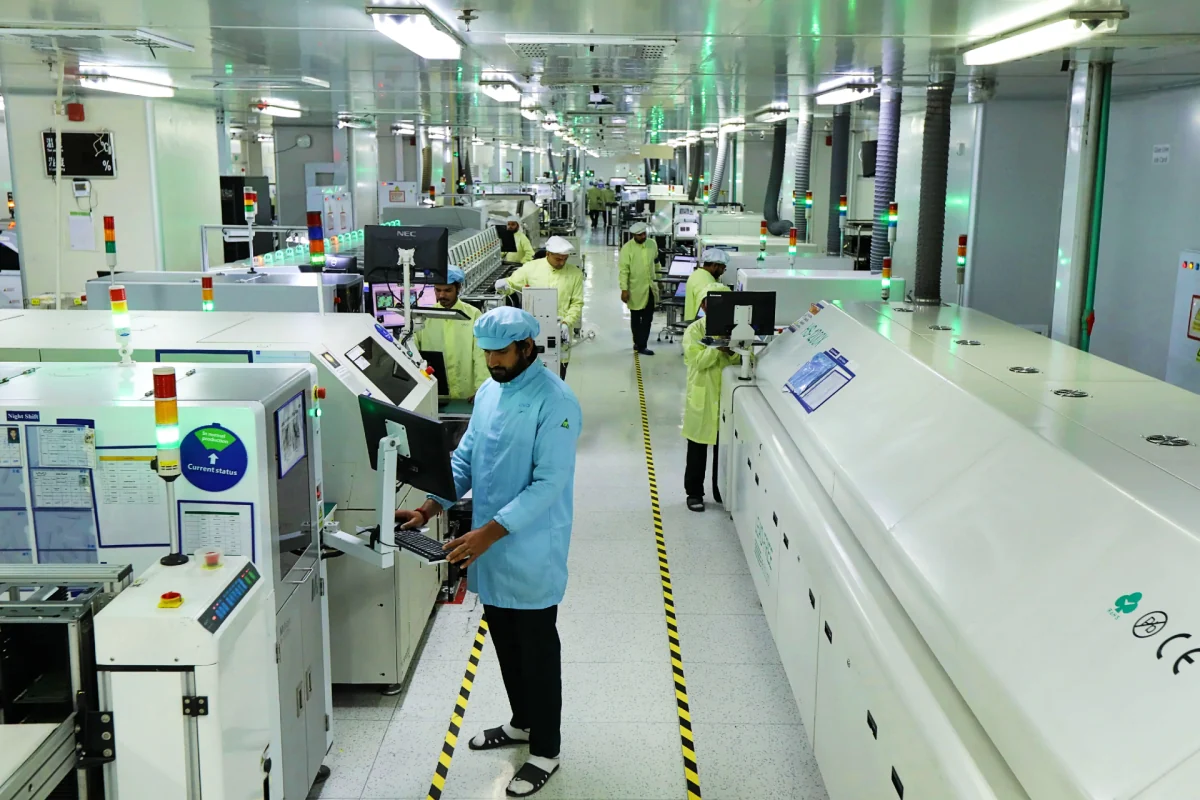
印度的工业故事继续向好。ASSOCHAM 的《全球供应链转移》报告强调,在自贸协定谈判、卢比走软和针对性政策支持的推动下,印度作为首选制造目的地的地位正在上升。在车间层面,塔塔汽车的 Kaushalya 培训计划已为超过 23,000 名青年提供汽车制造技能培训;Vivo 与 Dixon 的合资企业则标志着智能手机生产进入新阶段,业内观察人士视其为出口导向型电子制造的样板。Allcargo Logistics 正扩大对微型、小型和中型企业的支持,实际上是在修建连接印度工厂产出与全球市场的物流主干。
其他地区的生产图景则不那么齐整。日本 5 月工业产出仅微增 0.1%,未能点燃强劲的需求预期;意大利工业产出环比收缩 0.3%;乌拉圭录得下降,凸显拉美复苏的不均衡。即便如此,欧洲复兴开发银行 2026 年上半年在土耳其投资了 14 亿美元,表明尽管区域逆风,有针对性的基础设施和制造业押注仍能开花结果。
对全球工业部件采购方和分销商而言,这种喜忧参半的格局要求以更细颗粒度的方式进行市场规划。锚定南亚和东南亚的供应链订单可能持续增长,而欧洲部分地区和拉美的需求在下半年可能维持平淡。随着制造布局持续多元化,为出口指定机械的工程师应密切关注区域标准、交期以及合格本地服务网络的可得性。
信息来源
- Iowa Farm Bureau——美国拒绝续签 USMCA 贸易协定
- Automotive Logistics——车企警告 USMCA 年度审查威胁北美汽车供应链投资
- Steel Market Update——巴西生铁与关税叠加成 301 条款之争焦点
- Thompson Hine Smartrade——特朗普总统宣布基于 232 条款商用飞机及发动机调查结果启动谈判
- Tuoi Tre News——越美集装箱运价飙升至每箱近 9,000 美元
- IndexBox——跨太平洋海运费率提前旺季上涨 120%
- WWD / Sourcing Journal——台风“巴威”逼近,中国港口拥堵面临新考验
- Global Banking & Finance Review——马士基恢复经苏伊士运河的红海航运服务
- Biztoc——Flexport CEO 谈厄尔尼诺对巴拿马运河航运的威胁
- The New York Times——FTC:约翰迪尔农机用户拥有维修权
- Manufacturing Dive——迪尔与 FTC 就维修权争端达成和解
- Reuters——五角大楼向稀土初创企业 ReElement Technologies 投资 2,500 万美元
- Global Times——海关数据:中国上半年稀土出口降至 30,482.8 吨
- Bloomberg——澳大利亚限制中国投资者在稀土矿企的权利
- Benzinga——扎克伯格的 Meta 为其迄今最大 AI 押注再度加码:Hyperion 数据中心扩建为超 500 亿美元项目
- Grist——美国最大公共电力公司刚刚在煤电、气电与核电上加码
- Works in Progress——是什么拖慢了 AI 基础设施建设
- Process and Control Today——机器人将在未来五年引领自动化投资,但互联互通是关键
- KNN India——ASSOCHAM 报告:全球供应链转移提振印度制造业前景
- TechCrunch——继苹果之后,印度智能手机制造热潮随 Vivo 合资进入新阶段
- Breakingthenews.net——日本 5 月工业产出增长 0.1%
- ING THINK——意大利 5 月工业产出小幅收缩
- Hurriyet Daily News——欧洲复兴开发银行 2026 年上半年在土耳其投资 14 亿美元