本周概要:本周,工业零部件生态正处于三股强大力量的交汇点:可能扼住关键航运通道的中东紧张局势升级、正在重塑全球贸易流向的新一轮美国关税,以及将重新校准售后市场格局的里程碑式维修权和解。与此同时,持平的美国工厂产出、油价飙升叠加工业金属走弱、以及创纪录的投向电网的 AI 基础设施支出,正在向工程师、采购方和供应链规划者发出相互矛盾的信号。下文将逐一解读这些线索,对设计、分销和维护工业传动与重型设备的企业的意义。
海运双重承压:关税寒流与红海局势升级
本周集装箱运输面临需求骤降,但即期运价的平静掩盖着一座可能引爆全球供应链的火药桶。随着旺季动能减弱,Drewry 世界集装箱运价指数回落,背后是进口订单——尤其是输美订单——的骤然冻结。罪魁祸首不是正常的需求周期,而是一堵贸易政策不确定性的高墙:美国贸易代表办公室(USTR)正就覆盖 60 个国家的强迫劳动关税举办公开听证,而对全部巴西进口商品加征的 25% 301 条款关税将于 7 月 22 日生效,进口商纷纷踩下新订舱的刹车。此前匆忙加收紧急附加费的班轮公司,如今眼看着货量蒸发。
与此同时,美伊军事对抗已进入危险的新阶段。美军空袭范围扩大到伊朗南部的桥梁、铁路和机场,促使德黑兰指示也门胡塞武装:若伊朗电力基础设施遭袭,就准备封锁曼德海峡。胡塞武装已证明有能力扰乱红海航运,OilPrice.com 本周的分析显示,伊朗正与胡塞武装更紧密地协调,威胁沙特能源基础设施和全球关键石油运输通道之一。即便是曼德海峡封锁的威胁,也足以触发不可抗力条款、战争险保费飙升和绕行好望角的紧急改道——这一切将使交期增加 10–14 天,并让单箱成本成倍上升。
对工业部件采购方和 OEM 来说,关税引发的需求冻结叠加可信的红海封锁威胁,构成了一个危机四伏的规划环境。短期海运费率看似诱人,但运价骤然飙升和舱位紧张的风险真实存在。物流管理者应为亚欧航线与亚洲—美东航线同时中断的情景做供应链压力测试,同时新的关税层级正在推高多产地部件的到岸成本。马士基已宣布自 8 月 1 日起上调印度—欧洲航线的紧急应变附加费,表明承运人对下半年前景并不轻松。
美国贸易政策翻开新篇章:巴西遭征税,强迫劳动认定扩围
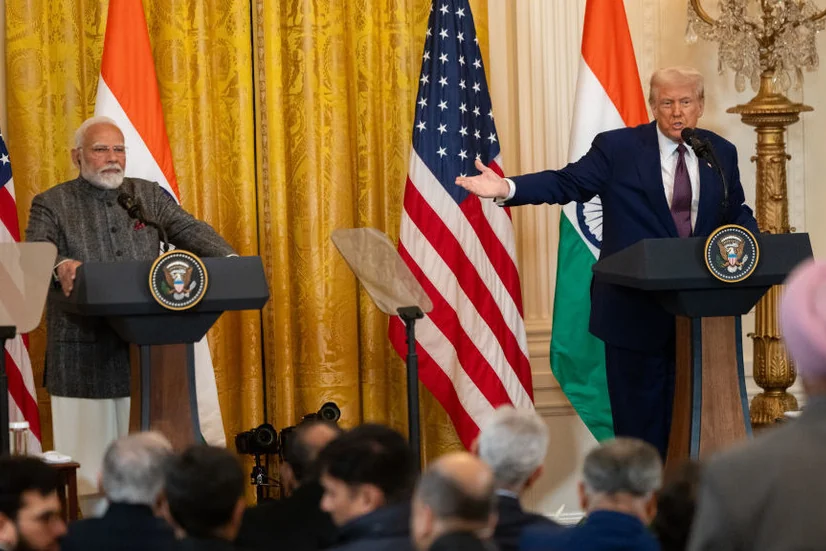
美国贸易政策的架构正在从临时性行政行动转向以调查为基础的永久性关税结构。7 月 20 日,USTR 发布行动公告,对全部巴西进口商品加征 25% 关税,生铁、稀土等少数类别获得有限豁免。此举之前,美国已就巴西数字贸易政策、知识产权保护和环境实践启动 301 条款调查。值得注意的是,在最高法院否决此前的关税机制后,白宫找到了一条法律变通路径:新做法把关税锚定在法定调查结论之上,使其在法庭上更难被挑战。
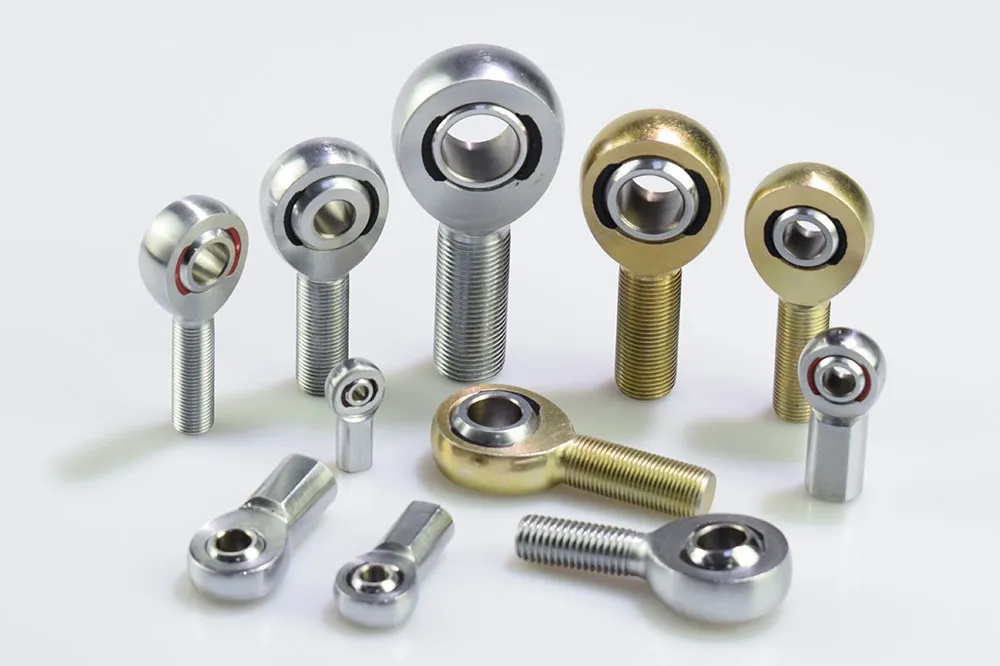
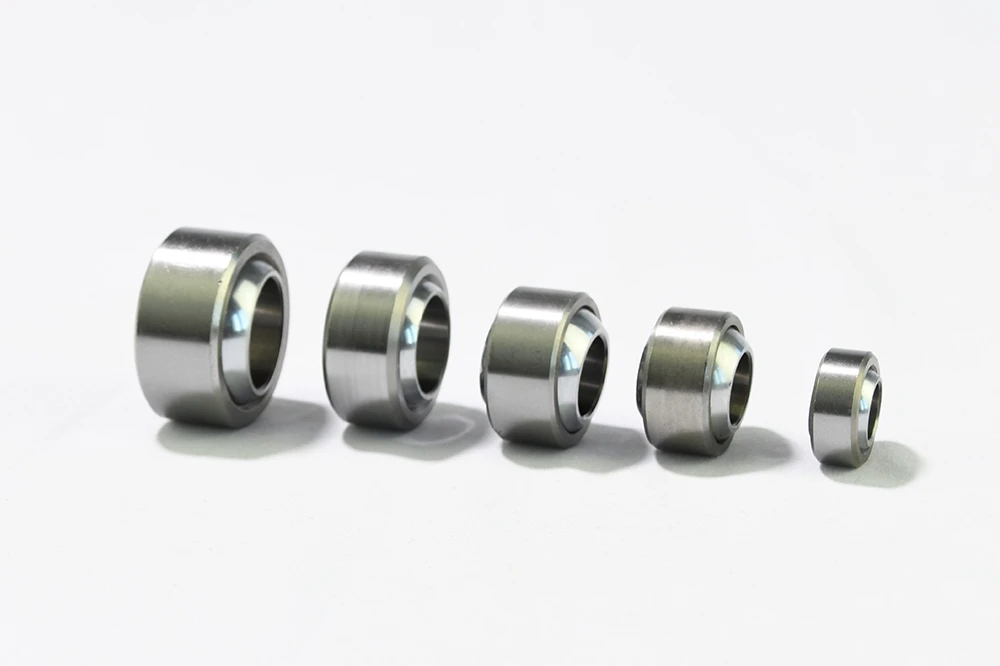
对工业供应链的冲击立竿见影。巴西是北美飞机零部件、汽车部件、钢材和工业机械的重要供应方。虽然生铁和稀土获得豁免,但大量金属制品、紧固件、液压元件和铸件如今将面对 25% 的成本加成。采购巴西产定位部件、Rod End 或球面轴承的分销商,应预期价格调整或替代货源的抢购潮。这项关税也颠覆了那些把巴西当作亚洲供应基地近岸替代方案的制造商的盘算。
与此同时,USTR 在其覆盖 60 国的 301 条款调查中作出强迫劳动认定,预示着一套新的两位数基准关税结构将在临时性 122 条款费用到期前锁定。这种分层做法——国别惩罚性关税叠加宽泛的强迫劳动框架——形成了多层级关税版图,采购部门将不得不同时按原产地和供应链足迹对货物分类。工程和采购团队需要为一个新世界做好准备:一个部件的关税待遇不仅取决于它在哪里组装,还取决于其背后的整条价值链。
维修权重塑设备售后市场
约翰迪尔与美国联邦贸易委员会(FTC)的和解打破了农机与重型设备维修权的僵局,其涟漪效应将波及工业机械领域的每一个角落。本周公布的协议让农民和独立维修店得以获取此前被锁在专有经销商网络背后的诊断工具、软件和维修资料。俄亥俄、堪萨斯、蒙大拿等多个州将这份协议誉为降低农场运营成本、提高设备可用性的胜利。
这对整个工业零部件生态的意义怎么强调都不为过。几十年来,工程机械、非公路车辆乃至部分工业自动化系统的制造商一直通过软件锁和专有接口把维修保养绑在授权经销商身上。迪尔和解不会让每台机器明天就解锁,但它树立了一个强有力的先例。部件采购方和维护工程师应预期:维修权原则将从农业扩展到建筑、矿山和物料搬运领域。这将推高对标准化售后件、开源诊断工具和维修文档的需求,并迫使 OEM 在部件可得性和价格上竞争,而不是靠独占性。
汽车领域的并行进展和欧盟的维修权框架——其中现已纳入用户可自行更换电池规则的豁免——进一步强化了这一趋势。欧盟新增的豁免承认要让每块锂离子电池都易于更换存在实际困难,但总体方向仍是更高的可维修性。对工业分销商而言,信号很明确:客户将越来越期望部件可得性、兼容性和维修数据自由流通,能兑现者将赢得忠诚,而封闭系统将付出代价。
油价攀升、工业金属下滑,材料成本分化
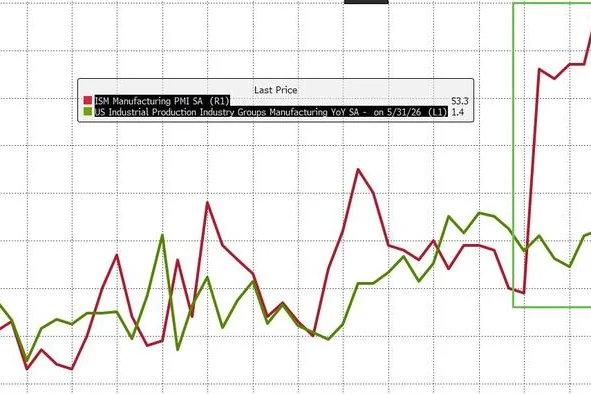
本周大宗商品市场讲述着两个不同的故事,而两者都关乎工业部件的生产成本。随着美伊冲突加深、胡塞武装的威胁令红海封锁的幽灵浮现,原油价格每桶跳涨 3.50 美元。油价上涨直接传导至运费附加费、塑料与树脂成本,以及铸造厂和锻造车间的能源账单。它还强化通胀预期,进而影响央行政策和外汇市场。
相比之下,铜、铝、锌等工业金属下跌,交易员正在消化中东战争和全球经济放缓对需求的破坏效应。美国铝业(Alcoa)二季度业绩不及预期,并下调全年氧化铝产量指引。铝价承压于超出需求增长的产能扩张,工业买家在 LME 价格之上支付的溢价不足以抵消产能面的利空。铜价——常被视为工业健康晴雨表——随其他基本金属一同下滑,美元走强和避险情绪令其雪上加霜。
对工程师和采购专业人士来说,这种分化构成了复杂的投入成本图景。钢或铝密集型的轴承、Rod End、液压缸和结构件可能受益于走软的金属价格;而制造能耗高的产品,或依赖石化衍生聚合物、密封件和润滑脂的产品,则可能面临成本上行压力。此外,稀土供应链正处于变动之中:马来西亚就 Lynas Rare Earths 与五角大楼 9,600 万美元的供应协议启动议会调查;美国寻求全面获取巴西化工产品和稀土;American Rare Earths 推进其美国“从矿山到磁体”战略。全球稀土供应链的割裂,将使磁体和精密电机成本居高不下且难以预测。
AI 基础设施支出达 3,000 亿美元——电网成为新瓶颈
本周,高盛警告 AI 基础设施支出已累计达到 3,000 亿美元,并质疑其能否收回成本。市场感知到了这种焦虑:软银暴跌 11%,甲骨文因信用评级下调担忧下挫,半导体股票遭抛售。但支出本身并未放缓:台积电把美国基础设施支出计划上调了 1,000 亿美元;随着电气化加速,电力公司准备向电网基础设施投资 1.1 万亿美元。AI 行情正从芯片转向电力,发电商、电网建设方和冷却设备供应商成为新的焦点。
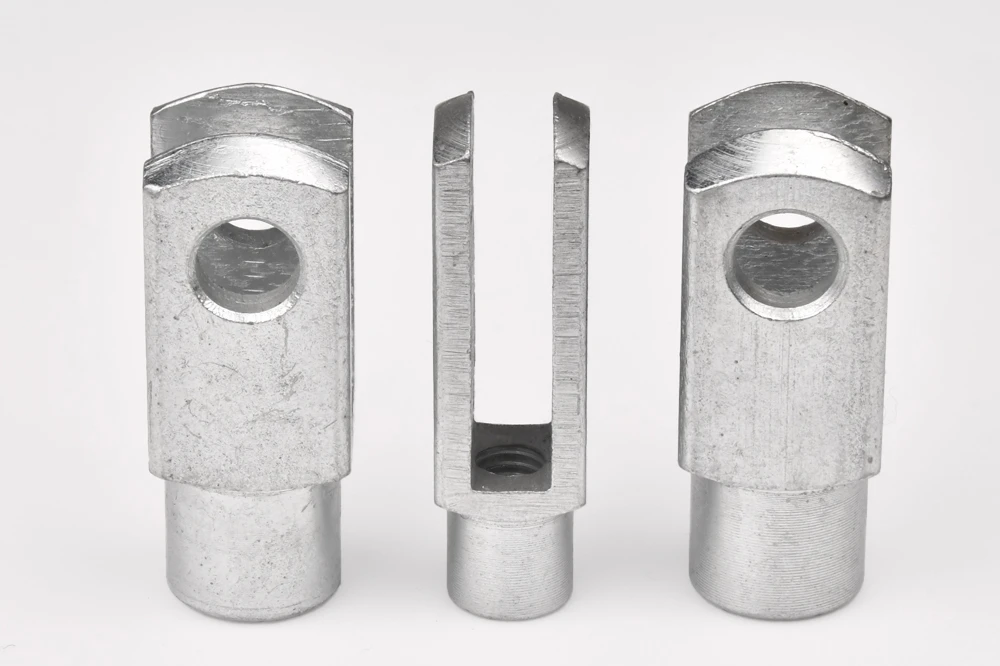
对工业零部件行业而言,向电网基础设施的转向是一个跨越数十年的需求驱动因素。变压器、开关设备、输电铁塔和变电站需要种类繁多的运动控制和结构件——Rod End、球面轴承、Clevis 和连杆件。仅数据中心建设一项——随着 Shopee 母公司推进自建服务器农场,东南亚的建设正在激增——就需要大量暖通空调、消防、备用电源和实体安防系统,而这些都在消耗工业五金件。车队电气化又添一层:柳工本周在北美发布其纯电动重型设备组合,加入依赖坚固电气连接器、热管理和高压安全部件的工程机械与物料搬运设备电动化浪潮。
需要警惕的是,这轮基础设施繁荣的财务可持续性如今受到了质疑。如果 AI 服务收入无法支撑这些建设,资本开支的回撤可能令工厂自动化设备和支持数据中心的电网硬件订单双双停滞。不过就目前而言,服务输配电、发电和数据中心市场的工业零部件制造商与分销商,仍处在结构性增长通道中。
印度制造业崛起遭遇关税与倾销逆风
印度工厂产出在强劲内需推动下持续上升,政府的“印度制造”计划正吸引西班牙 INALSA 等企业投资——后者正在索尼帕特建设一座价值 5 亿卢比的工厂。Nuvama 对西门子能源印度公司给予买入评级,认为有 21% 上行空间;随着制造商加大质量控制投入,精密分析市场也在扩张。毫无疑问,印度是全球工业需求最重要的增长故事之一。
然而,本周有两份报告警告,倾销进口和倒挂的关税结构正在侵蚀关键领域的本土制造商。美国对巴西的关税也让新德里感到不安,因为它凸显了一个风险:印度自身的贸易谈判同样可能栽在美国类似的单边行动上。对全球部件供应商和分销商来说,印度呈现双重现实:这里既是优质轴承、液压过滤器、连接器和自动化部件快速增长的市场,也是价格竞争白热化、本地含量要求和海关壁垒可能迅速生变的市场。关税倒挂问题——成品税率低于制造其所用的原材料或中间部件——仍是本土制造业盈利能力的结构性拖累,造成进口整套部件而非本地建厂生产的激励。这种扭曲直接影响在印度有业务的多国 OEM 的采购决策。
智能工厂自动化与机器人重新定义生产车间
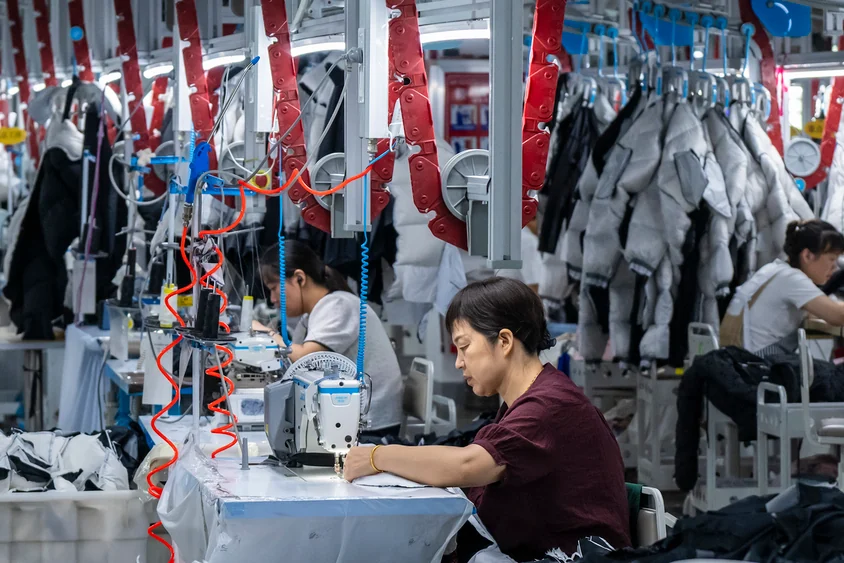
本周发布的市场研究显示,工业自动化硬件将走出持续增长曲线。IndexBox 预测,在工业自动化和半导体产能扩张的推动下,继电器、IO 连接器、液压与润滑油过滤器以及连续铰链罩壳的需求将升至 2035 年。MarketsandMarkets 预计德国、日本、加拿大和澳大利亚的智能工厂市场将强劲增长。塑造市场的不仅是效率追求,还有回岸压力、劳动力短缺和成本上升——Supply & Demand Chain Executive 的一份报告指出,这些因素正迫使制造商以更快的速度采用 AI 和自动化。
技术层面,Analog Devices 为工业自动化中的“物理智能”作了详细论述,认为下一个前沿不只是把机器连起来,而是在边缘嵌入具备情境感知能力的传感与执行。MarketScale 的一份分析找出了定义 2026 年中车间面貌的五大转变:协作机器人走出试点项目、视觉引导的自动导引车成为标配、边缘计算降低质量检测延迟、数字孪生在产线调试中的应用增多,以及允许生产单元更灵活重构的软件定义控制架构。
对部件采购方和工程师而言,这些趋势延伸了对连接器、线束总成、精密轴承和运动控制部件已然可见的需求——它们要能承受更高的循环速率、更频繁的重构和更严苛的传感环境。能为自动化级部件提供技术选型支持的分销商——为 7×24 小时运行的机器人单元指定合适的载荷额定值、密封等级和材料——将在中小型制造商加速智能工厂转型之际占据有利位置。
信息来源
- ABC17News.com——关税不确定性冻结进口需求,海运费率回落
- Container News——旺季动能减弱,Drewry 世界集装箱运价指数回落
- Fox News——伊朗指示胡塞武装准备封锁曼德海峡
- OilPrice——伊朗指示胡塞武装准备袭击红海航运
- Federal Register——行动公告:巴西的相关行为、政策与实践
- EY——USTR 发布行动公告:自 2026 年 7 月 22 日起对巴西进口商品加征 25% 301 条款关税
- Farm Progress——约翰迪尔与 FTC 就维修权案达成和解
- Cleveland.com——农机维修权协议是俄亥俄农民的重大胜利
- Barchart——美铝下调铝产量指引,AA 股价走低
- Mining.com——马来西亚调查 Lynas 与五角大楼的稀土供应协议
- MarketScale——电气化加速,电力公司拟投资 1.1 万亿美元建设电网基础设施
- Benzinga——甲骨文股价周五为何下跌?
- boldnewsonline.com——强劲内需推动工厂产出上升,印度制造业势头增强
- CNBC TV18——倾销进口与倒挂关税正损害印度关键领域的制造业推进
- MarketScale——制造业机器人:定义 2026 年中车间面貌的五大转变
- IndexBox——工业自动化与可再生能源扩张推动继电器及插座市场需求到 2035 年加速增长