内容摘要
The escalating US-Canada trade dispute, now set for a September 8 retaliation date, is forcing a hard reset on North American industrial supply chains, with agricultural equipment, steel, and electronics in the crosshairs. Simultaneously, global logistics networks are straining under a 4% weekly jump in container rates, persistent Red Sea disruptions, and record port congestion in Asia. This week's intelligence also highlights a decisive shift toward electrification in heavy mining equipment, new momentum in the right-to-repair movement for off-road machinery, and a widening gap between AI infrastructure investment and near-term industrial demand.
北美贸易战:9 月 8 日报复性关税截止日
美国与加拿大的贸易关系急剧恶化。在华盛顿对价值近 200 亿美元的加拿大商品征收 50% 关税之后,总理马克·卡尼宣布,加拿大将从 9 月 8 日起实施等额报复性关税。加方的回应明确针对钢铁、乳制品、家电、农业设备、纸浆纸张和电子产品——这些正是跨境工业供应链的支柱行业。
对零部件买家和制造商而言,农业设备被纳入清单尤其意义重大。该行业依赖一体化的北美生产网络,零部件在最终装配前要多次跨越边境。对成品征收 50% 关税、随后再对同一类别进行报复,实际上让任何在边境两侧都有工厂的制造商的成本摩擦翻倍。周五最后一轮谈判在华盛顿破裂,短期内快速解决的希望落空;而特朗普总统称 USMCA 无关紧要(“我不在乎 USMCA”),则预示着一段漫长的不确定期。
更广泛的影响延伸到回岸叙事。尽管一些分析师认为美国工业股可能受益于生产永久性地回流越境,但对工程师和采购团队而言,眼下的现实是成本波动和供应商不确定性。如今的关税结构恰恰在惩罚过去几十年定义了这个行业的跨境一体化,迫使从液压接头到电子控制模块的所有采购策略重新评估。
货运与物流:拥堵与地缘政治交汇,运价飙升
全球集装箱航运正经历新一轮价格压力。Drewry 世界集装箱运价指数上涨 4% 至每 FEU 4,526 美元,其中承运人削减运力带动跨太平洋航线领涨。这并非需求驱动的上涨,而是供给侧的挤压。全球港口拥堵估计使 170 万 TEU 运力无法进入市场,新加坡、土耳其和孟买出现新热点,而中国港口仍在应对台风“海豚”过后的影响。
红海局势仍是关键变量。胡塞武装的导弹和无人机威胁持续扰乱航运,近期穆察港的停摆考验着也门确保海岸线安全的能力。德迅(Kuehne+Nagel)关于港口拥堵和红海风险使集装箱航运持续承压的评估,与 T3ex 至少到 9 月运价都将维持高位的预测相互印证。对工业买家而言,这意味着进口零部件交期延长、到岸成本上升,对从亚洲运往北美和欧洲的货物尤其如此。
一个值得注意的进展是,韩国正在测试北方海航道作为传统航线的替代方案——此举最终可能提供一条更快的亚欧连接,尽管地缘政治上颇为复杂。与此同时,马士基在摩洛哥新开通的丹吉尔—卡萨布兰卡铁路联运为港口拥堵提供了区域解决方案,表明物流供应商正在积极寻求多式联运替代方案以缓解瓶颈。
矿业电气化:350 吨级电池动力巨兽
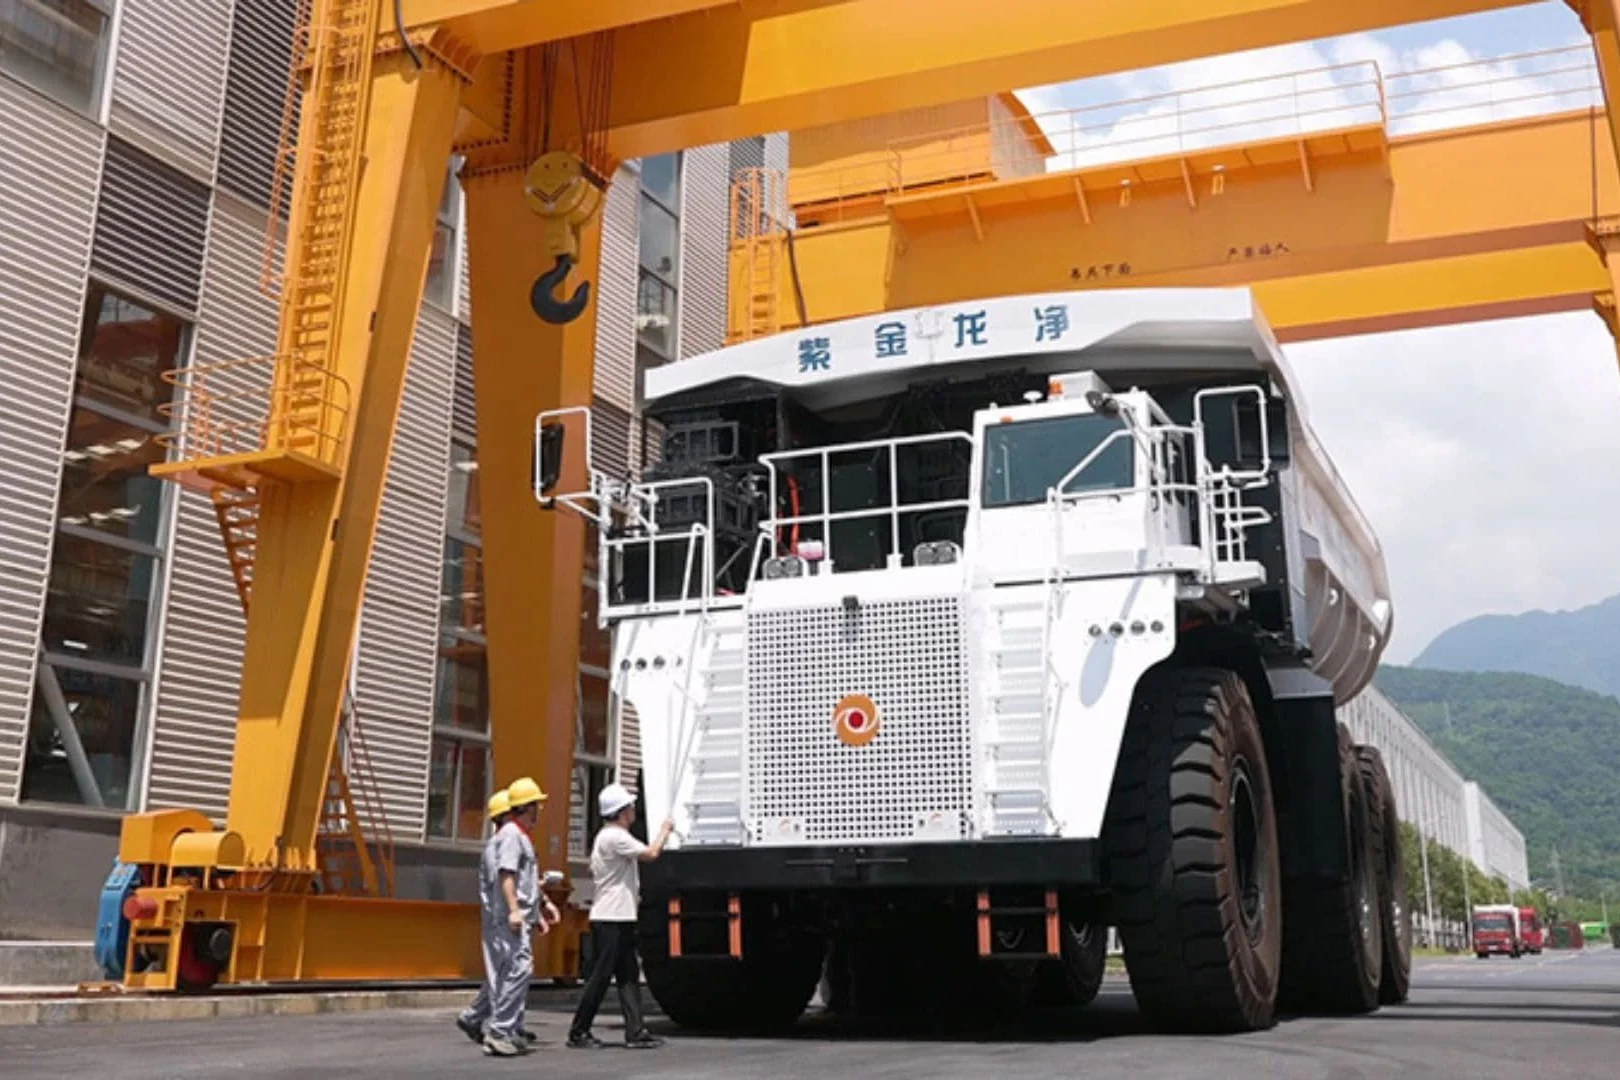
矿业设备电气化正在经历阶跃式变化。紫金龙擎推出了 ZL230E——一款搭载 1,400 kWh 巨型电池的 350 吨级电动矿用卡车,宣称 25 分钟即可完成 10-90% 充电。这不仅仅是渐进式改进;它代表了在露天开采作业中排放最高的环节淘汰柴油的一条可行路径。
对工程师和维护团队而言,影响深远。从机械传动到高压电气系统的转变,需要维护队伍掌握新技能,也需要为零部件建立新的供应链——从专用线缆和连接器,到热管理系统和电池模组。快速充电能力若能在实践中实现,将使近乎连续的作业成为可能,从根本上改变班次安排和维护计划。
这一进展与更广泛的行业趋势相呼应。小松南非公司作为首家获得 TRL4 认证的露天矿设备 OEM,标志着该行业正在形成正规化的技术成熟度评估方法。综合来看,这些因素表明矿业正走出试点项目,迈向电动运输解决方案的规模化部署——这为能够满足高压系统严苛可靠性与安全要求的零部件供应商创造了新机会。
维修权:从仅限经销商到车主自主维修
维修权运动正在获得显著的法务和政治动能,对越野和农业设备行业有直接影响。美国联邦贸易委员会(FTC)与约翰迪尔达成的新协议向农民和独立维修店开放诊断工具,被称赞为农村生产者“迟来的胜利”。与此同时,一项 9900 万美元的约翰迪尔和解协议正走向批准,它将把软件、固件和技术文档的访问条款正式化。
这场运动并不限于农业。国会正在讨论一项范围更广的汽车维修权法案以扩大汽车维修渠道,丹佛的一个维修网络则就州法合规问题起诉了两家科技公司。Michigan Public 关于不必担心保修失效的建议,反映出一种日益增长的法律共识:独立维修本身并不会使保修自动失效。
对分销商和售后配件供应商而言,这是一场结构性转变。诊断数据和工具的开放打破了 OEM-经销商对复杂维修的垄断,有望扩大第三方配件和服务的可触及市场。不过,它也抬高了技术能力的门槛——独立维修店需要投入培训和工装,才能应对软件定义的设备。以 Fairphone 登陆美国为代表的可维修性趋势表明,消费者预期正开始影响工业设计理念,模块化和可维修性正在胜过密封式、一次性设计。
AI 基础设施缺口:没有需求支撑的支出
AI 基础设施资本支出与其产生的收入之间正在出现显著背离。高盛估计,基础设施支出的增长远远跑在可支撑它的收入前面,这一缺口对更广泛的工业经济有深远影响。阿里巴巴在加大 AI 资本开支后季度净利润下滑 75%,鲜明地印证了这一动态;Nebius 为一项横跨 GPU 和数据中心、规模 200-250 亿美元的资本计划定价发行 50 亿美元可转债,同样如此。
对工业零部件行业而言,这轮支出热潮是把双刃剑。一方面,它拉动对电力基础设施、冷却系统和精密制造产能的需求。IndexBox 因电网基础设施老化而作出的碟式绝缘子更换件预测,以及半导体晶圆厂近岸外包带动的陶瓷轴套需求激增,都是直接受益者。另一方面,Forbes 强调的金融脆弱性和创纪录的 30 年期美债收益率表明,AI 估值的回调可能迅速转化为订单取消和项目推迟。
关于可能出现的 18 个月停电的警告凸显了美国电网的脆弱性,也印证了 AI 扩张正在加剧的实体基础设施赤字。数字基础设施建设速度与实体电网承载能力之间的矛盾正成为关键约束——它需要在变压器、开关设备和电网监测设备上进行大规模投资。只要金融泡沫不先破裂,这对工业供应商将是一项长期顺风。
材料与稀土:多元化压力与价格信号
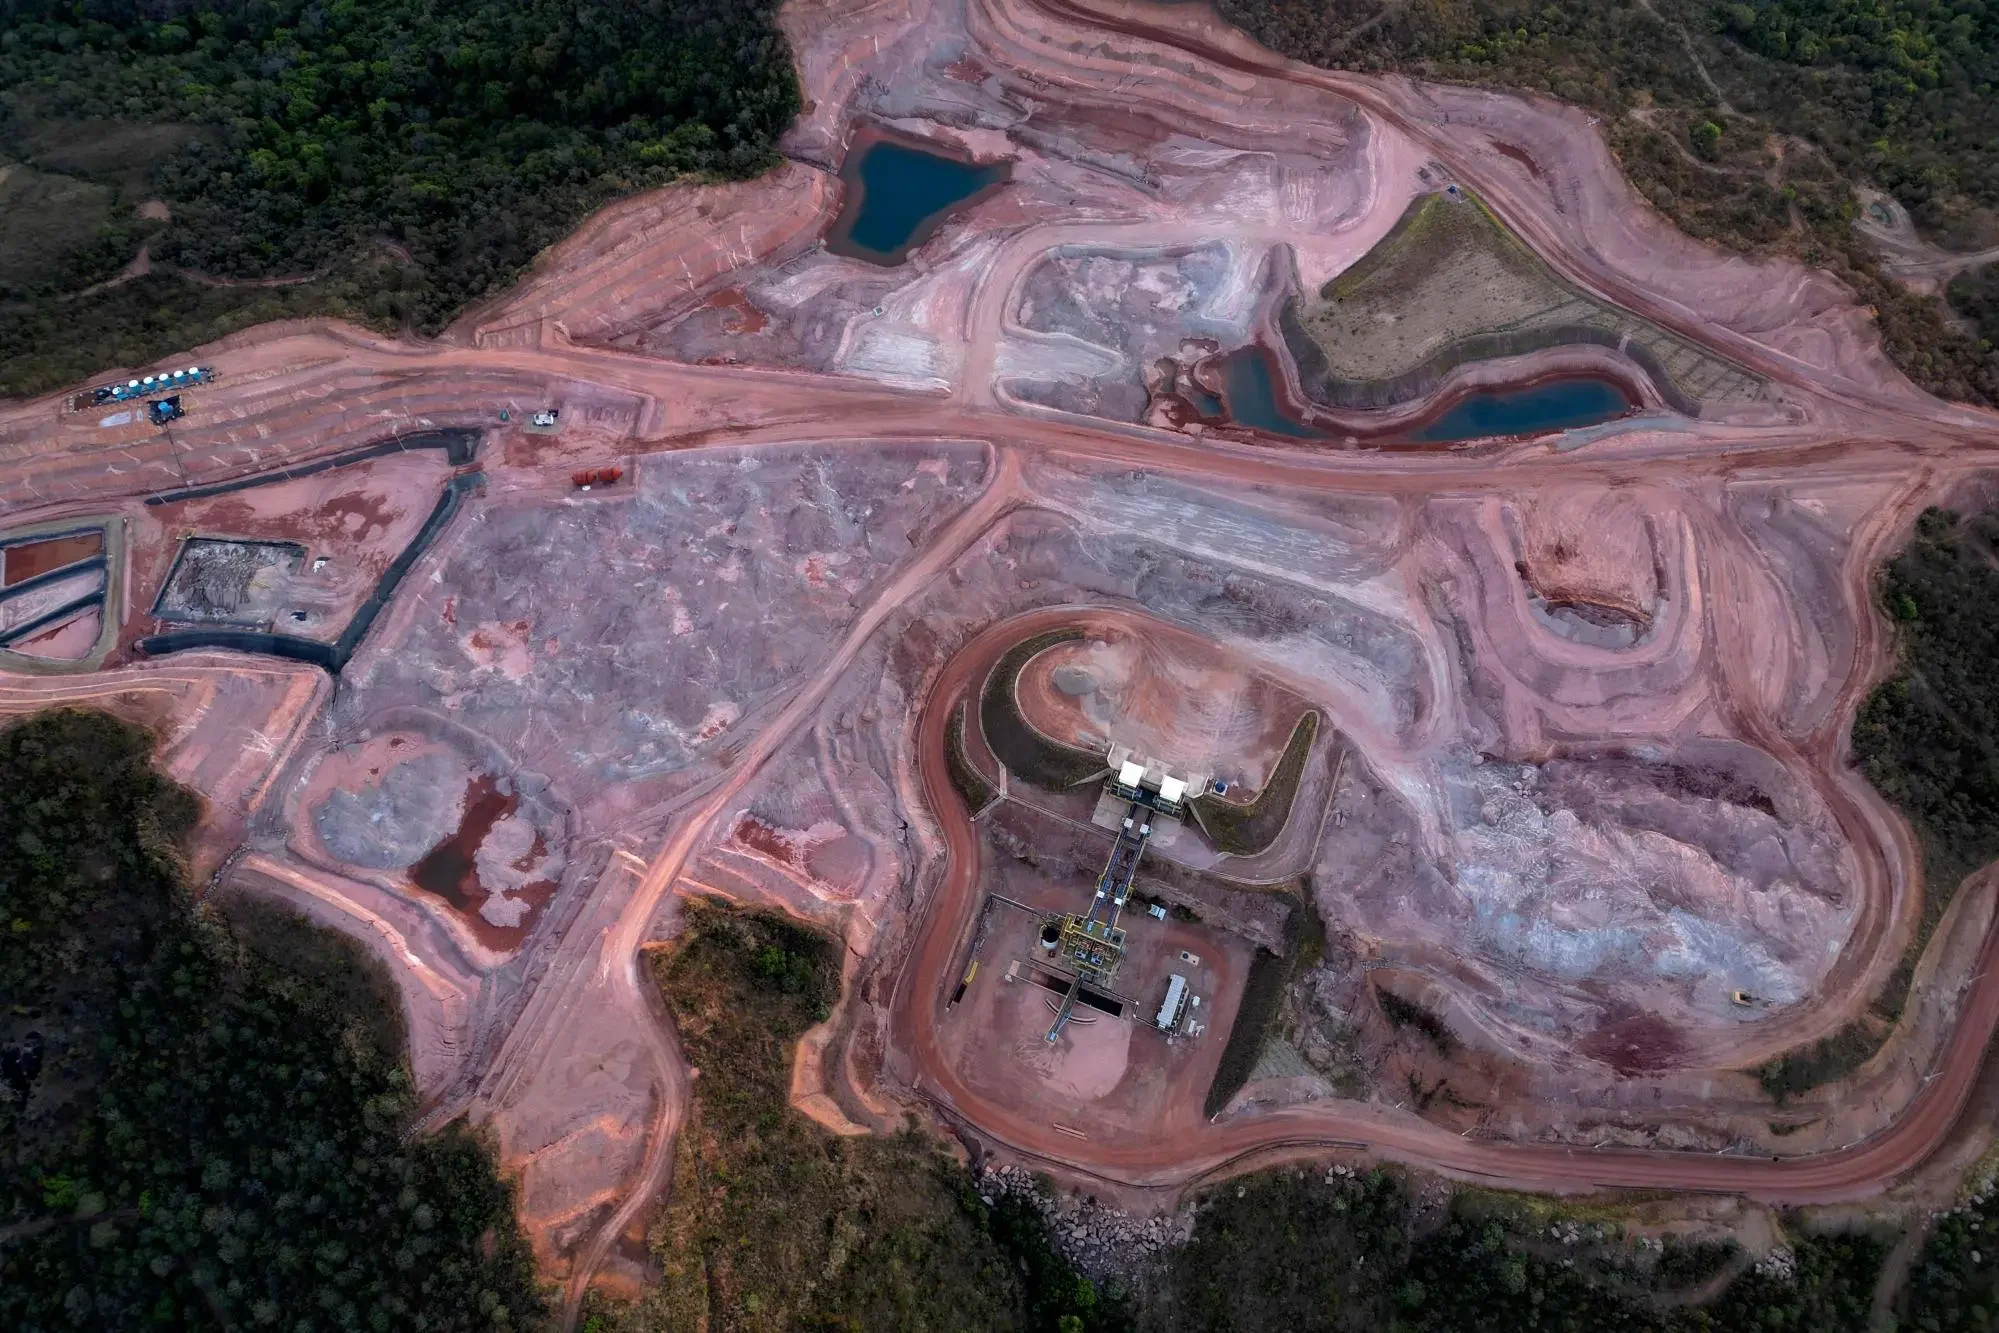
在中国以外确保稀土供应的竞赛正在加剧,伴随巨大的环境与经济权衡。美国现在正从煤矿废水中提取稀土,而巴西已成为新采矿项目的关键战场。《日经亚洲》提出的问题——这波推进的环境代价由谁承担——凸显了矿商及其设备供应商面临的监管和声誉风险。
在基本金属方面,铜价在纪录高位附近交股,自由港麦克莫兰市值因预期现金流增加 8.7 亿美元而上涨 78 亿美元。Investor's Business Daily 指出,在供需紧俏之际铜矿股正逼近买点——这是一个信号,表明电气化主题正在转化为对线材、电机和连接器的实际需求。相反,中国铝棒库存已升至 5 年高位,加工费在价格下跌中上涨——这是区域性供应过剩的迹象,可能有利于采购铝型材的零部件制造商。
钢材价格走势同样受到密切关注,随着钢价趋势显现利润率缓解的潜力,大陆集团(Continental)的股票引起关注。对重型设备和机械制造商而言,钢是主要的投入成本,任何持续的价格下跌都将为不断上涨的运费和关税成本提供可喜的缓冲。
全球制造业 PMI:扩张中的喜忧参半
最新的 PMI 快报数据描绘了全球制造业健康状况的细微图景。美国标普全球制造业 PMI 快报 8 月录得 53.2,低于 53.9 的预估,表明扩张速度放缓。不过,日本表现超预期,读数为 55.1(前值 54.5),显示这个亚洲工业强国的需求依然强劲。欧元区也意外向好,制造业 PMI 为 52.8,高于 51.8 的普遍预期。
印度的局面更为复杂。综合 PMI 升至 54.6,但这掩盖了分化:服务业在驱动复苏,而制造业增速放缓至五年最弱,制造业 PMI 连续第三个月下滑至 52.9。这一放缓发生在贸易逆差扩大的背景下——印度制造业繁荣增加了中间品进口。政府通知实施一项 6,250 亿卢比(₹62,500 crore)的手机制造计划,对关键部件的本土采购给予激励,正是对这种进口依赖的直接政策回应。
对全球供应链管理者而言,这些 PMI 读数表明:尽管没有主要经济体陷入收缩,但动能并不均衡。美国放缓叠加关税不确定性,库存规划需保持谨慎。日本的强劲提供了对冲,而印度由服务业驱动的增长未必能转化为对工业零部件的即时需求。
新兴贸易路线:非洲与新一轮基础设施竞逐
非洲基础设施市场正成为多方争夺的竞技场,印度、海湾国家和土耳其正在挑战中国的主导地位。资金来源和建设联合体的多元化对设备供应商意义重大。例如,尼日利亚的拉各斯—卡诺铁路项目正聘请 Climate Focus 负责其碳项目,这表明环境合规正在成为基础设施融资的前提条件。
与此同时,美国正把转运作为其关税执法的关键突破口,已有近 40 个国家因协助中国规避关税而被点名。对利用第三国转运优化成本的跨国制造商而言,这场打击行动将使物流策略更加复杂。301 条款对无人机的调查接近裁决,加上白宫对转运问题的关注,表明贸易执法仍将是高优先级议题,为进口商和出口商再添一层合规复杂性。
职权范围已经敲定的印度—墨西哥优惠贸易协定,代表着南南贸易的一条新轴线,可为寻求去中国化多元化的制造商提供替代采购路线。同样,非洲借助中国关税削减推动工业增长的尝试表明,非洲大陆正寻求把自己定位为这轮贸易重组的受益者,而不是被动的旁观者。
资料来源
- Al Jazeera – 卡尼:加拿大将从 9 月 8 日起实施对美报复性关税
- Washington Examiner – 卡尼称美国以关税“攻击”加拿大并承诺报复
- gCaptain – 承运人削减运力,跨太平洋集装箱运价飙升
- The Loadstar – 全球港口拥堵使 170 万 TEU 运力无法进入市场
- Kuehne+Nagel – 港口拥堵与红海风险使集装箱航运持续承压
- TechRadar – 350 吨级龙擎 ZL230E 电动矿卡搭载 1,400 kWh 巨型电池
- International Mining – 小松南非成为首家获得 TRL4 认证的露天矿设备 OEM
- Western Ag Network – 约翰迪尔 9900 万美元维修权和解协议走向批准
- Albuquerque Journal – 新墨西哥农民理应享有维修自己设备的权利
- Yahoo Finance – 万亿美元 AI 资本开支缺口:为何硬件过剩可能是英伟达的陷阱
- Reuters – 加大 AI 基础设施支出后,阿里巴巴利润下滑 75%
- Nikkei Asia – 在中国之外推进稀土,环境代价由谁承担?
- Investor's Business Daily – 供需紧俏之际,这些铜矿股逼近买点
- CNBC – 标普全球制造业 PMI 快报 8 月录得 53.2
- Business Standard – 快报 PMI:8 月服务业带动印度私营部门活动复苏
- RT – 亚洲主要出口国测试经俄罗斯北极通往欧洲的捷径
- Logistics Update Africa – 马士基开通丹吉尔—卡萨布兰卡铁路联运以缓解港口拥堵