本周概要:全球工业市场戏剧性的一周。美国恢复对 60 个贸易伙伴的宽泛 301 条款关税,引发一波法律挑战;墨西哥在 USMCA 框架下获得庇护,同时华盛顿推动在对华钢铁关税上保持一致。红海方面,胡塞武装导弹袭击及随后美军对伊朗的打击加深了航运中断,推高原油价格,并威胁到第二个关键咽喉要道。随着中国收紧对欧出口管制,四大洲的稀土供应动向密集展开。电气化和 AI 热潮继续把基础设施支出推向纪录高位,谷歌动用现金储备和借款为产能扩张筹资。与此同时,协作机器人一季度订单激增 55.6%,福特与吉利达成欧洲制造联盟,农民赢得的维修权胜利预示售后市场格局生变。以下分析为部件采购方、工程师、分销商和制造商串联起这些线索。
贸易政策剧变:大范围 301 条款关税与法律挑战
7 月 24 日,特朗普政府以强迫劳动执法不力为由,依据《1974 年贸易法》301 条款恢复对来自 60 个贸易伙伴进口商品的宽泛关税。这些税负几乎覆盖全部美国进口商品,对占入境商品 99% 的国家征收两位数税率。此举标志着关税政策的显著扩张,将重塑全球工业制造商和部件采购方的投入成本与采购策略。
小企业迅速作出反应。两起在联邦法院提起的诉讼质疑利用 301 条款征收事实上的普遍关税是否合法,Liberty Justice Center 主张该法规并未授权对“来自几乎所有国家的几乎所有进口商品”征税。这场法律行动接续了多年来范围较窄的关税争端,对那些已提前抢运备货的供应链规划者而言,又添一层不确定性。
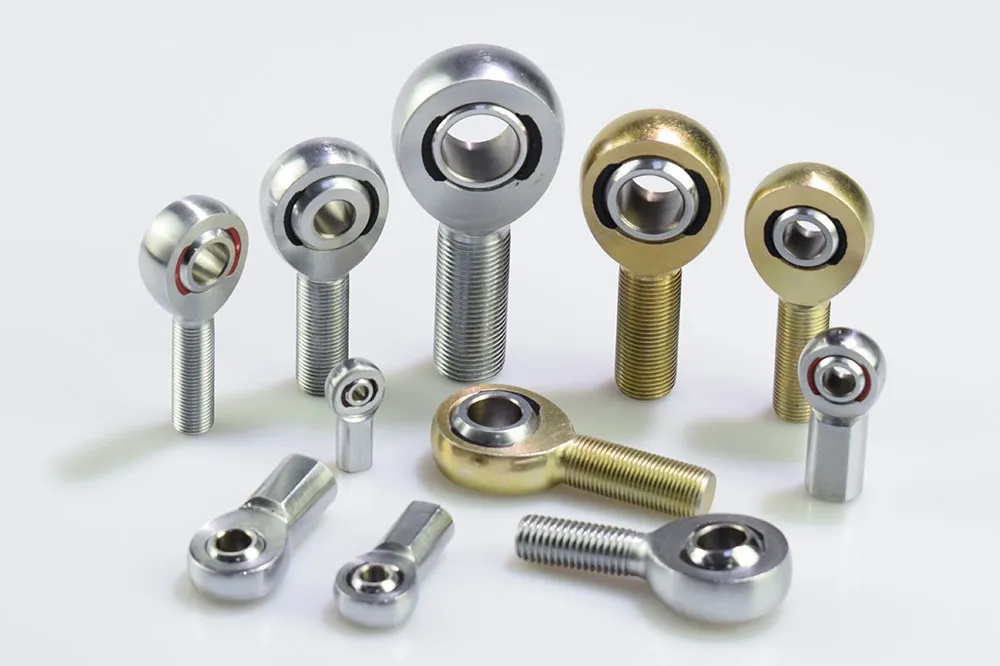
墨西哥获得了豁免。由于《美墨加协定》(USMCA)禁止三个签署国之间加征大多数新关税,墨西哥宣布不会报复并将继续处于保护之下。然而,华盛顿同时施压墨西哥效仿其针对中国的钢铁关税墙——这一要求可能让依赖多来源钢材的北美一体化供应链更加复杂。对采购 Rod End 轴承、精密轴和其他金属部件的制造商来说,宽泛关税与原产地规则变动相叠加,要求密切监控到岸成本和单证要求。
红海危机重塑航运与能源市场
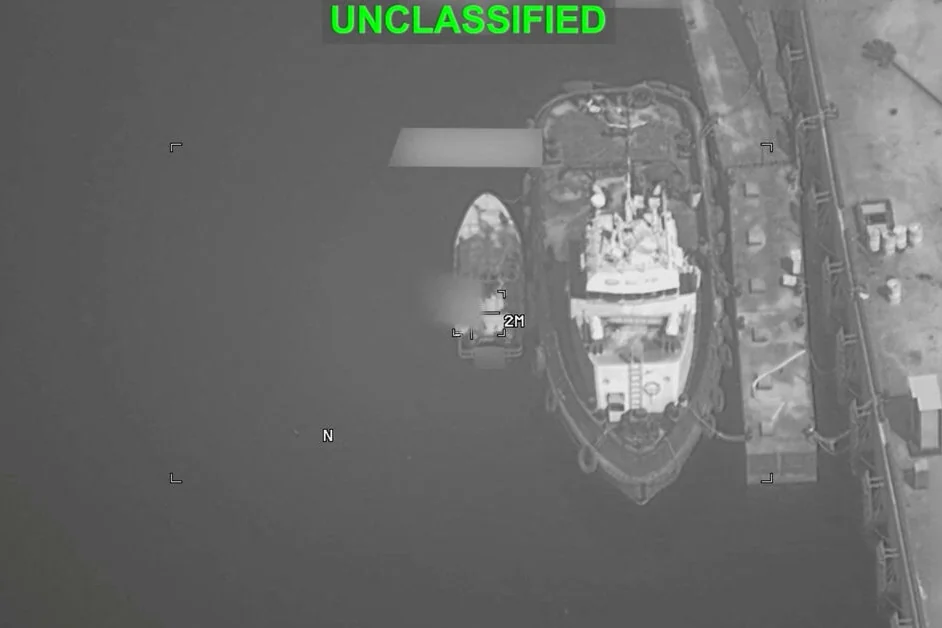
中东局势急剧升级,红海已成为商业航运的活跃冲突区。在伊朗伊斯兰革命卫队指挥官和本月初空运至也门的导弹装备增援下,胡塞武装对曼德海峡附近的油轮和船舶发动袭击。在特朗普总统誓言给予“重大军事惩罚”后,美军的报复性打击深入伊朗腹地,包括里海沿岸。
对工业物流的直接影响显著。霍尔木兹海峡与曼德海峡的双重扰动推动原油价格上涨,分析师警告每桶 100 美元的油价近期内可能出现。沙特阿拉伯的紧急警报和哈萨克斯坦主要出口通道的短暂关闭进一步收紧供应。因绕航本已紧绷的集装箱运输,其 Drewry 世界集装箱运价指数连续第二周回落,但该指数可能掩盖了正传导至特定航线运价的更高保险费和滞期成本。
对北美和欧洲的工业部件采购方而言,从亚洲转运至地中海及更远地区的货物,交期拉长和物流成本上升几乎不可避免。一些进口商今年早些时候为预防关税行动已提前抢运;在海运可靠性恶化的当下,这批库存可能被证明具有双重价值。ADNOC 自 6 月以来第七次发布原油招标,表明尽管风险高企,一些供应商仍愿意继续出货,但局势依然动荡。
稀土与材料:中国影响力之下的新供应动向
稀土元素——电动机、风电机组和先进自动化所用永磁体的关键材料——本周迎来一连串供应侧动向。中国动用其主导性市场地位,对输欧稀土实施新的出口管制,此举可能加速西方摆脱对中国加工依赖的努力。在此背景下,多个项目取得进展。
日本海洋研究开发机构分析了 2026 年 2 月采集的 50 吨沉积物,确认一座偏远岛屿近海深海底泥含有高比例稀土。尽管深海开采在技术和经济上仍具挑战,这一发现扩充了已知的非中国资源清单。在格陵兰,Dalaroo Metals 报告其 Blue Lagoon 项目获得厚大稀土矿段;在美国,Idaho Strategies 发现包括钇在内的重稀土大型矿段。瑞典持续开展的整装矿床编录以实现稀土共采的工作也受到关注,研究人员正致力于用本土原料开发磁体。
在印度,加拿大气候技术开发企业 Enervoxa 宣布计划建设一座加工厂,从铝生产的废副产物中提取稀土,并与 Vedanta、Hindalco 及国营 NALCO 建立潜在合作。这与印度成为矿业和工程设备制造中心的更宏大雄心相契合。与此同时,印度尼西亚金属出口因稀土查验面临新的扰动;中国铝棒加工费回落至接近生产成本线,显示铝供应链利润空间紧张。
对球头、Rod End 等依赖特种钢和合金的运动控制部件制造商而言,稀土争夺的影响是间接的:它影响自动化和非公路设备中电动机的磁体成本,而更广泛的金属价格环境也与围绕这些战略材料的地缘政治紧张密切相关。
电气化与 AI 推动基础设施支出创纪录
由电气化和人工智能驱动的基础设施支出周期持续加速。随着 AI 数据中心和电动汽车推高电力需求,一场一代人一遇的建设浪潮正在展开,未来五年电力公司将投入 1.1 万亿美元建设电网基础设施。新墨西哥州立大学获得 3,120 万美元用于电网研究设施现代化改造;美国正在东南亚推动小型模块化核反应堆,同时伴随 LNG 和关键矿产投资。
科技行业自身的基础设施胃口同样惊人。Alphabet 二季度自由现金流为负 58.5 亿美元,动用资产负债表并借款为 AI 基础设施扩张筹资;OpenAI 描绘了 7,500 亿美元的基础设施支出蓝图;由于客户把 AI 基础设施置于传统 IT 之上,IBM 下调了年度营收增长预期。这些投资不只是数字层面的:它们会转化为实体的数据中心、配电设备、冷却系统,并最终转化为从电气连接器到结构轴承的工业部件需求。
风能领域,中国的振石计划在西班牙加的斯生产风电机组部件,欧洲也启动了一个改善风电机组部件制造的项目。这些举措是清洁能源供应链本地化、降低对任何单一地区依赖的更大努力的一部分。对服务能源和重型设备行业的部件供应商来说,这轮基础设施浪潮正在各区域创造持续需求。
自动化浪潮:协作机器人、AI 与下一代产业劳动力
据 MarketScale 数据,2026 年一季度协作机器人订单同比增长 55.6%,自动化需求进一步从传统汽车 OEM 转向一般工业、物流和电子行业。这一增长是更宏观的工业自动化预测的一部分,该预测预计到 2030 年行业将保持 6–9% 的年增长。
在上海世界人工智能大会(WAIC)上,上海电气展示了具备 41 个自由度的人形机器人和定位精度 ±1mm 的管道检测机器人,以及 51 个工业级 AI 智能体。这些系统正从实验室概念走向车间,将直接影响装配、检测和物料搬运任务的执行方式。
初创生态也在吸引巨额资本。Uber 联合创始人特拉维斯·卡兰尼克的工业自动化初创公司 Atoms 完成由 Andreessen Horowitz 领投的 17 亿美元融资,表明投资者相信制造业和物流将成为自动化的下一个前沿。与此同时,ARBOR Technology 发布由 AMD Ryzen AI Embedded X100 处理器驱动的新一代 COM-HPC AI 模块,瞄准机器人与工业自动化;Hackster.io 报道了为工业环境带来快速本地边缘 AI 的 FalconS1 Pro。
对机械部件分销商而言,协作机器人和智能工厂的兴起意味着更多铰接关节、直线导轨和具备传感器接口的连杆。现代制造中的人机界面,正在为能在日益自动化、数据密集的环境中可靠运行的高精度、耐用 Rod End 和球面轴承创造需求。
区域制造业变化:近岸外包、联盟与 PMI 信号
各大洲的制造版图持续演变。福特与中国吉利达成协议,将在福特位于西班牙瓦伦西亚的产能利用不足的工厂生产一款电动跨界车,这是更广泛联盟的一部分,其中还包括一款新 Bronco 车型。这一安排凸显了西方车企正与中国伙伴合作共享平台、应对欧洲电动车成本战,同时为欧洲装配线注入新活力。
近岸外包势头正蔓延至北美以外。据 Xpert Digital 报道,保加利亚正成为寻求更短、更安全供应链的德国制造商青睐的目的地;墨西哥的投资故事仍由近岸浪潮支撑,FEMSA 等企业正在建设基础设施以承接转移来的生产。在美国,Reliance Steel & Aluminum 赞扬回岸投资;CS PowerTech 在印第安纳州开设了一家拥有 1,200 多名员工的 HJT 太阳能电池工厂,直接支持美国供应链韧性。
采购经理指数描绘出一幅喜忧参半但总体稳健的图景。德国制造业 PMI 初值意外从预期的 50.1 跳升至 52.2;英国制造业 PMI 创 22 个月新高,终结了私营部门连续两个月的下滑。美国标普制造业 PMI 初值为 53.8,略低于预期但仍处扩张区间。在强劲的 AI 需求带动下,台湾地区 6 月工业生产创出新高,进一步印证了电子制造与整体工厂产出的联动。
印度私营部门增长 7 月放缓至 2022 年 3 月以来最弱,但据 MorungExpress 援引的一份报告,该国成为全球矿业和工程设备制造中心的长期雄心未变。印度政府也在研究面向车主的维修权框架,这可能为部件供应商打开新的售后市场机会。
维修权势头增强,波及售后市场生态
本周,维修权运动取得里程碑式胜利:美国联邦贸易委员会与约翰迪尔达成和解,扩大了农民自行维修设备的权利。俄克拉何马、明尼苏达和密苏里等地的农业组织纷纷称赞该和解,NFIB 呼吁进一步扩大适用范围。特朗普总统另行签署的一份备忘录,则预示联邦层面将在维修权原则上更有作为,尽管其在汽车等其他行业的落地方式仍有疑问。
这对工业零部件售后市场的影响重大。当农民和独立维修店无需经过 OEM 控制的渠道就能获取诊断软件、维修手册和替换件时,通用件和第三方部件——包括 Rod End、球面轴承和液压接头——的需求往往上升。这可能重塑分销网络,开放目录和交叉检索(型号对照)信息的可得性将变得更重要。
与此同时,欧盟对速卖通(AliExpress)未能管控非法和假冒商品处以 5.5 亿欧元罚款——《数字服务法》有史以来最大罚单——展示了其对产品诚信的承诺。虽然针对的是消费电商,但这一罚款向更广阔的市场发出信号:假冒工业部件面临的执法风险正在上升。这对在质量和可追溯性上投入的正规制造商和分销商是利好。
信息来源
- Reuters——加拿大 Enervoxa 计划在印度开展稀土项目,或与 Vedanta、NALCO 合作
- The New York Times——中国以出口管制行使其对欧稀土影响力
- The Atlanta Journal-Constitution——是强迫劳动整治,还是绕开国会的迂回之举?解读特朗普新关税
- gCaptain——特朗普恢复全球进口关税,抢运策略获得回报
- Aztec Reports——USMCA 使墨西哥免受特朗普新关税冲击,墨方称不会报复
- Bloomberg——美国施压墨西哥效仿其针对中国的钢铁关税墙
- Al-Monitor——特朗普就红海航运发出威胁后,美军由南向北打击伊朗
- Benzinga——沙特牵头联军打击胡塞目标以回应民兵袭击;能源市场为波动做准备
- Container News——Drewry 世界集装箱运价指数连续第二周回落
- OilPrice——为何本轮油价上涨可能远未结束
- MarketScale——自动化需求偏离汽车 OEM,2026 年一季度协作机器人订单激增 55.6%
- MarketScale——工业自动化预测:到 2030 年增长 6–9%
- AOL / Autoweek——福特与吉利达成欧洲制造协议
- CNBC——标普美国 7 月制造业 PMI 初值为 53.8
- FXStreet——德国制造业 PMI 初值意外大幅升至 52.2,预期为 50.1
- Tech Times——私营部门终结两个月颓势,英国制造业 PMI 创 22 个月新高
- KOSU / Agweek——俄克拉何马农业界领袖称赞 FTC 与约翰迪尔的“维修权”和解
- ZeroHedge / The Epoch Times——特朗普向“维修权”出手:这意味着什么?